a16z报告深度解读:AI使用为何广而不深,重度用户如何拉开差距
先看结论:AI的第一批真买家找到了,但大众市场还没打透
a16z的核心判断是:AI已经用得很广,却还没有用得很深。当前最明确的付费市场,是用AI写代码、做产品、搞创作、完成工作的专业型个人;下一波增长,不能只靠更强的模型和更贵的订阅,而要让普通人也能轻松办成事。
最值得记住的六个判断
- 大众付费仍少,但不是没人买单。三大助手个人订阅覆盖率在美国消费者样本中,从2.1%升至4.5%,一年翻倍以上。低渗透与高增长同时成立,既不能说AI没市场,也不能把剩下95.5%当成待转化客户。
- 最肯花钱的人买的是产出,不只是聊天。个人付费者中,最高消费的1%贡献19.5%的支出,超过最低50%的合计;他们更偏好自动化、编程和创作工具。对产品而言,可衡量的工作价值比新鲜感更容易支撑持续付费。
- 领先者的优势,正在从会提问转向会组织工作流。PDF中,领先企业组的Skills采用率为19%,典型企业组为3%;领先组的输出Token增长也明显更快。值得借鉴的是连接资料、工具与执行流程,而不是鼓励员工多聊天。相关性不等于因果,Token更多也不等于生产率更高。
- AI部署很多,收益证据还不够。69%的标普500企业披露已有部署,只有2%披露持续跟踪指标。不能说其他企业没有收益,但买账号、上功能远不是终点:必须追踪质量、返工和每个成功任务的完整成本。
- 模型越便宜,任务可能越多,总需求未必下降。代理会反复规划、调用工具和检查结果,少数用户也能带动大量模型调用。下一阶段应盯住任务成功率与成本,而不是把Token增长直接当成商业成功。
- 订阅不会消失,但未必能独自撑起大众市场。a16z认为广告与交易收费可能扩大覆盖。这是机会判断,不是已验证答案;能否可靠完成任务、赢得信任并覆盖成本,才是关键。
对读者最有用的行动结论
- 做AI产品:先找一个用户会反复使用、愿意为结果付费的场景,再扩功能;别把模型升级当成续费理由。
- 做企业落地:先跑通一个高频、可验证、可回滚的工作流,用净收益决定扩张,不用账号数和调用量自我庆祝。
- 个人使用AI:把时间投入可复用的资料、工具和任务流程,而不是不停换模型、囤订阅。
一句话:别再拿“大家都试过”和“演示很惊艳”当成熟市场的证据。让用户稳定做成事,才是AI下一阶段的真增长。
来源提示:4.5%与个人消费集中度来自消费AI应用榜第七版;企业部署、Skills与代理数据来自9月PDF,统计对象不同。下面展开证据与边界。
AI 的普及,正在出现一个容易被热度掩盖的分岔:越来越多人接触它,少数人却把它用得越来越深。对前者,AI 是偶尔打开的问答工具;对后者,它已经进入代码、资料、业务系统和日常交付流程。
这也解释了为什么两种看似矛盾的观察可以同时成立:个人付费覆盖仍然不高,AI 支出与算力需求却快速增长。增长不只来自更多用户,也来自少数用户把更多任务交给 AI。
本文以 a16z《State of Markets:2026 年 9 月》PDF 为主,重点解读第 27、33—38、79 页的使用与支出数据,并以 10 月发布的消费 AI 应用榜第七版补充个人付费信息。两份材料不是同一份报告,各图表也不是同一套样本。下文明确区分原始观察与分析判断,不把消费者、家庭、企业和 Token 数据拼成一个虚假的转化漏斗。
一、先解释 4.5%:它是市场信号,不是所有 AI 的付费率
三大助手的个人订阅,覆盖仍小但增长很快
消费 AI 应用榜第七版写明:2026 年 8 月,YipitData 美国电子收据样本中的合资格消费者,有 4.5% 持有 ChatGPT、Gemini、Claude 至少一款的有效个人付费订阅,一年前为 2.1%。
一年增加 2.4 个百分点,相对增长约 114%。因此,“付费覆盖低”和“增长很快”并不矛盾。
但这个数字不意味着其余 95.5% 都没用过 AI,或者都没有为任何 AI 花钱。它不涵盖所有专业工具,也不是企业提供账号的覆盖率,更不是三款产品自身的免费转付费比例。
PDF 的 2.2% 与应用榜的 4.5%,不能直接比较
PDF 第 38 页另有一张家庭付费图:在 PNC Research 的内部数据中,美国拥有付费 AI 订阅的家庭占比,2026 年 4 月标注为 2.2%。同页的另一张图显示,订阅家庭的平均每月 AI 订阅支出,在 2026 年 5 月标注为 31 美元。
这些数字与 4.5% 不构成可直接计算的时间序列:它们来自不同机构、不同样本,统计单位分别涉及家庭与消费者,覆盖产品和支付识别方式也未在材料中充分展开。不能因此得出“四个月内付费率翻倍”。
| 数字 | 所属材料与口径 | 不能混淆成什么 |
|---|---|---|
| 2.2% | PDF 第 38 页,PNC 内部数据,2026 年 4 月家庭付费 AI 订阅占比 | 全美国消费者个人订阅率 |
| 31 美元 | PDF 第 38 页,2026 年 5 月订阅家庭的平均月支出 | 每个美国人的平均支出 |
| 4.5% | 应用榜第七版,2026 年 8 月 YipitData 合资格消费者样本,三大助手个人订阅 | 所有 AI 工具的总付费渗透率 |
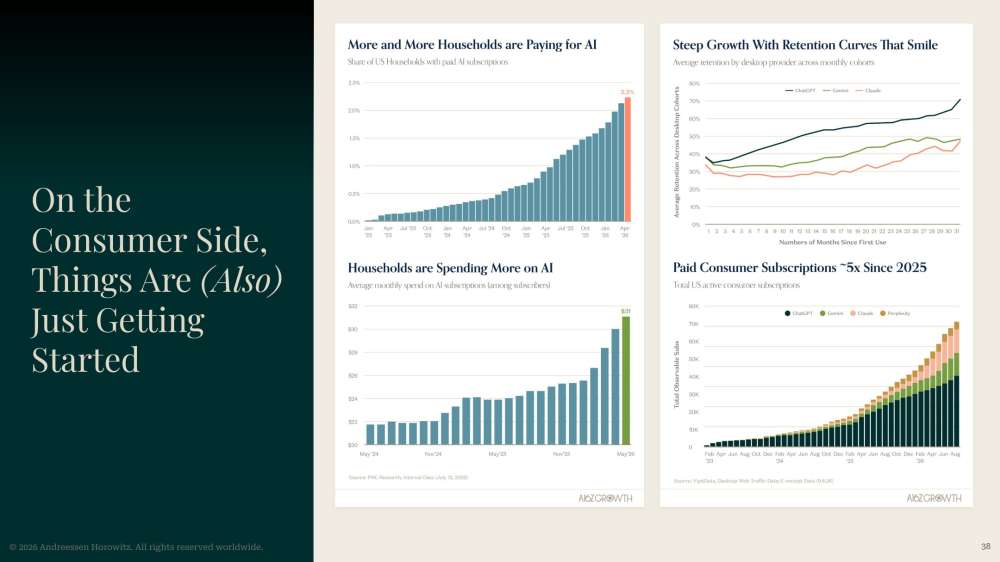
图 1:a16z《State of Markets:2026 年 9 月》第 38 页。左侧来源为 PNC Research 内部数据,右侧为 YipitData;四幅图的口径不能互换。
二、AI 使用的真正分水岭,不是有没有账号,而是有没有进入工作流
企业部署普及,不等于收益被持续验证
PDF 第 27 页展示了一个很有启发性的反差。右侧图比较标普 500 企业在 2026 年一、二季度的披露:
| 披露维度 | 一季度 | 二季度 |
|---|---|---|
| 提出 AI 计划或目标 | 68% | 74% |
| 已部署,并有使用或采用数据 | 64% | 69% |
| 披露量化成果 | 26% | 29% |
| 披露持续跟踪指标 | 1% | 2% |
| 单独拆分并持续跟踪 | 0% | 0% |
第二季度,69% 企业指向实际部署,只有 29% 披露量化成果,2% 披露持续跟踪指标。
这并不是说其余企业没有收益,也不是说只有 2% 的部署有效。图表研究的是公开披露,企业内部可能有数据但未公开。它真正揭示的是:外部观察者能看见“已经上线”,却很难持续验证“究竟产生了多少价值”。
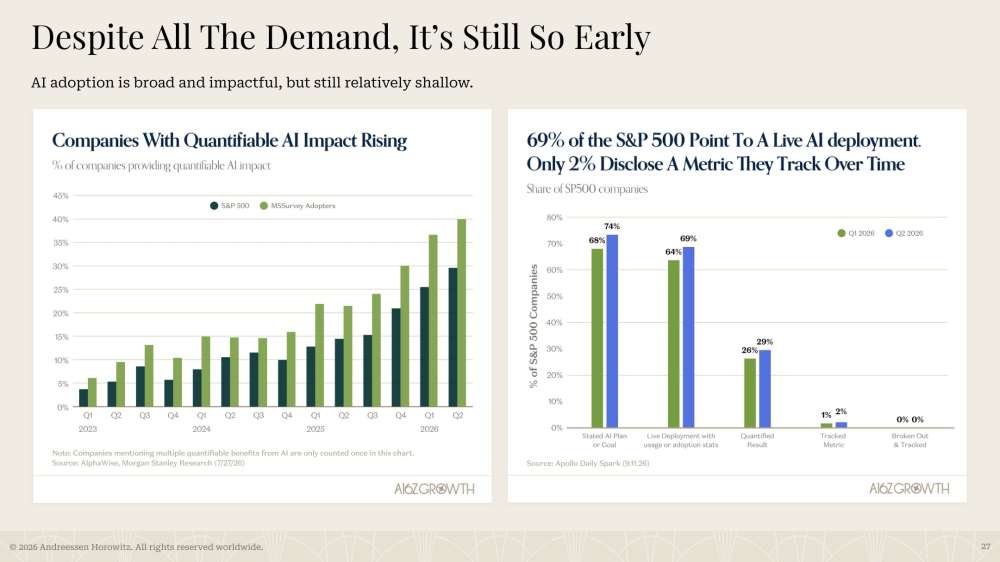
图 2:PDF 第 27 页。右图来源为 Apollo Daily Spark,日期为 2026 年 9 月 11 日;左图另引 AlphaWise、Morgan Stanley Research。
从“功能上线”到“结果改善”,中间还有一条长链
一个客服团队买了 AI,并不能立即证明客户问题解决得更好。需要继续观察:员工是否真的使用,答案是否准确,返工是否减少,升级人工的比例是否变化,最终服务成本是否降低。
同样,开发团队生成更多代码,不等于交付更多可靠功能。测试失败、代码审查、缺陷回归与维护成本,可能吞掉部分生成效率。
因此,判断 AI 采用深度,至少应分开四件事:
- 可用性:是否接入真实数据、工具与业务系统。
- 使用行为:是否由目标岗位持续使用,而非仅培训或演示。
- 任务结果:是否减少时间、返工和错误,或者增加有效产出。
- 经济结果:扣除模型、集成、审核和治理成本后,是否仍有净收益。
PDF 支持“部署广泛而验证有限”的观察;上述四层是据此提出的管理框架,并非报告原有的统一评分体系。
三、重度用户正在拉开差距,但企业数据不能套到个人身上
支出分层与 Token 增长都指向集中化
PDF 第 33 页左上图标题称,最高 1% 群体的支出约为最高 10% 群体的 8 倍。图中比较的是分组支出中位数,不是“1% 贡献了多少总收入”。左下图又使用 Ramp 企业支付数据,展示不同分位企业的每员工月度 AI 支出趋势。
右侧则来自 OAI Signals,比较企业中领先组与典型组的输出 Token 增长。图表以 2025 年 4 月作指数基准,在 2026 年 6 月的标注为:
| 行业 | 领先组增长指数 | 典型组增长指数 | 图中标注的相对差距 |
|---|---|---|---|
| 全行业 | 17.1 倍 | 2.1 倍 | 8.3 倍 |
| 信息行业 | 32.5 倍 | 2.8 倍 | 11.7 倍 |
| 金融与保险 | 12.9 倍 | 1.9 倍 | 6.7 倍 |
| 专业、科学与技术服务 | 16.0 倍 | 2.1 倍 | 7.7 倍 |
这里的 17.1 倍是图表定义下的增长指数,不是企业生产率提高 17.1 倍。由于指数、四舍五入与底层值的差异,也不宜用显示值重新计算后替代图中标注。
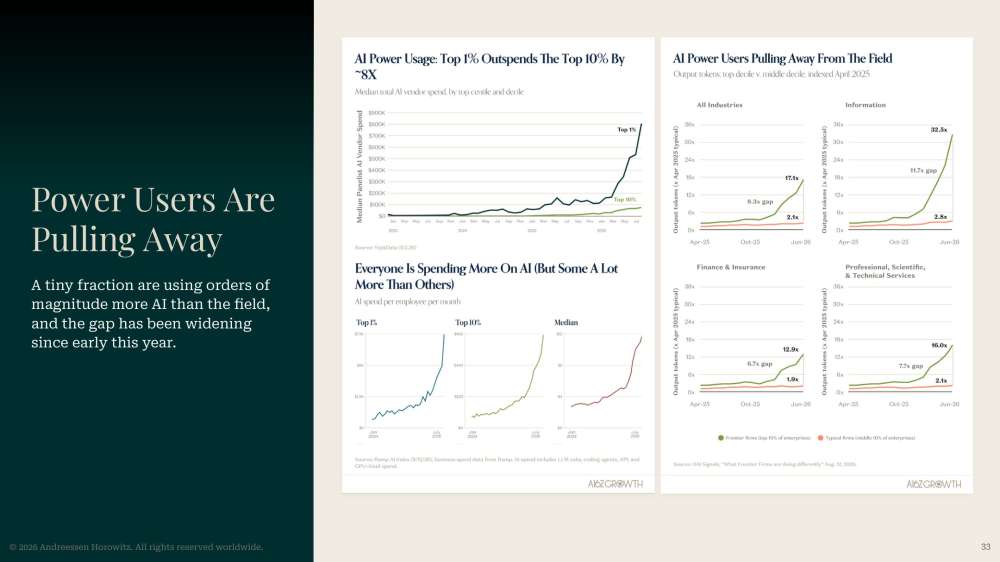
图 3:PDF 第 33 页,同页使用 YipitData、Ramp 与 OAI Signals 三种来源。企业支出、每员工支出和输出 Token 指数是不同指标。
个人消费也集中,但这是另一组证据
应用榜第七版从美国消费者支付样本观察到:最高消费的 10% 付费者贡献约一半支出,最高 1% 贡献 19.5%,最低 50% 合计贡献 16.6%。最高 1% 平均每月合计消费 903 美元,全体付费者的月消费中位数为 25 美元。
不能把 PDF 中的企业最高 1%,与应用榜中的个人最高 1%,当成同一群人。但两组独立观察都提醒读者:平均值很容易掩盖市场结构。
对于产品经营,重要的不是设计一个“平均用户”,而是识别两种需求。轻度用户需要低门槛、明确用途与可控价格;专业用户更在乎上下文、批量处理、稳定性、权限和交付质量。若只围绕高消费用户优化,也可能进一步抬高普通用户的进入门槛。
四、为什么领先者用得更深?工具连接可能比多聊几轮更重要
Plugins 与 Skills 的采用率出现明显差异
PDF 第 79 页把插件和 Skills 的采用情况分组展示。纵轴是企业每周活跃用户中的采用比例:
| 工具类型 | OpenAI 组 | 领先企业组:企业前10% | 典型企业组:企业中间10% |
|---|---|---|---|
| Plugins | 95% | 21% | 9% |
| Skills | 93% | 19% | 3% |
图中 OpenAI 是单列参照组,不能理解成“95% 的所有 ChatGPT 用户使用插件”。Skills 也应按该研究的产品定义理解,不能泛指任何学习技能或所有厂商同名功能。
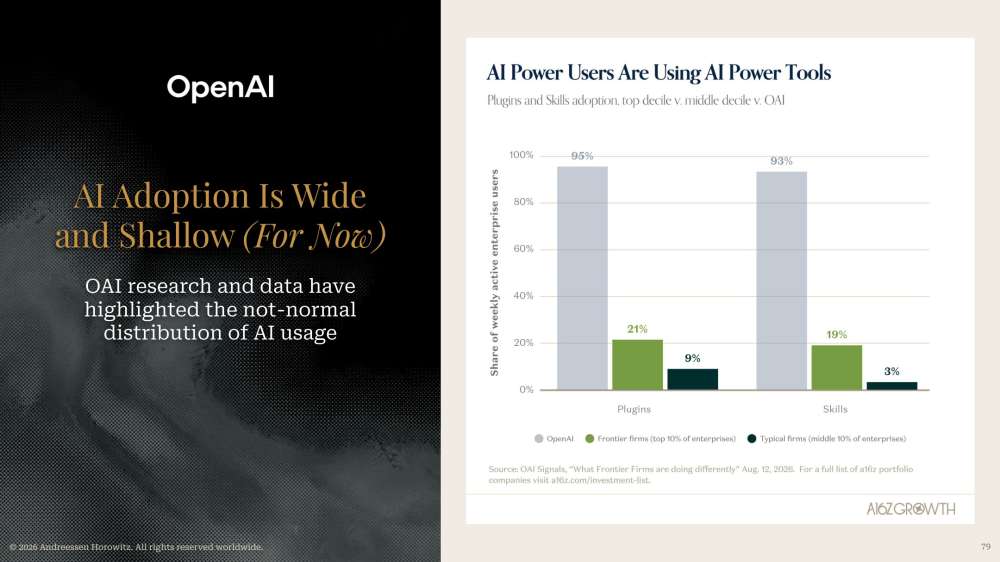
图 4:PDF 第 79 页,来源为 OAI Signals《What Frontier Firms are doing differently》,2026 年 8 月 12 日。
相关性提示了方向,却还不能证明因果
一种合理解释是,领先企业不仅让员工提问,还让 AI 获得任务所需的资料、工具和流程。插件连接系统,Skills 固化执行方法,使“每次重新解释”变成“复用已有能力”。
例如,处理售后问题时,单独聊天只能给出建议;连接订单、库存和知识库之后,AI 才能核对事实、生成具体处理方案。涉及退款或修改订单时,还需要权限与人工确认。
但报告没有证明“多用 Skills 就一定成为领先企业”。技术能力更强、管理支持更多的企业,可能本来就更愿意采用这些工具。二者也可能同时由其他因素推动。
可以借鉴的不是一个简单因果口号,而是一项实践原则:优先把高频任务做成有上下文、有工具、有验证、有失败出口的流程,而不是把使用次数当作成熟度。
五、代理正在改变需求结构:少数用户,也能产生大量 Token
人数增长已经无法完整解释模型调用增长
PDF 第 35 页引用 OpenRouter 数据,展示按代理、人类和混合类型分类的七日平均 Token 使用。图中标注,代理类 Token 在 2026 年 2 月 6 日超过人类类 Token;曲线后段标注约 7.3 万亿 Token、14 倍增长。
这只代表该平台及其分类体系中的观察,不代表全球所有模型调用,也不能把七日平均读成全行业月总量。
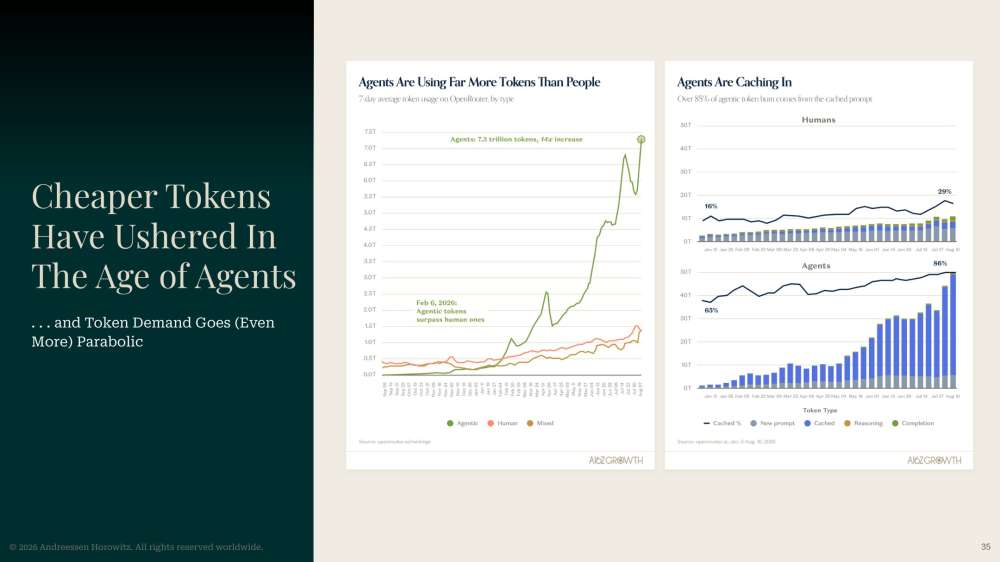
图 5:PDF 第 35 页。左侧引用 OpenRouter 排名数据,右侧覆盖 2026 年 1 月 5 日至 8 月 16 日;代理类别与人类类别按该来源划分。
一个用户手动提问,通常只触发少量交互。一个代理处理任务,却可能反复规划、搜索、调用工具、检查结果和重试。于是,一个活跃用户可以带动比传统聊天多得多的调用。
这解释了为什么“付费用户占比低”和“算力需求很高”可以共存,也提醒产品团队:Token 增长并不全是好消息。它可能来自更复杂的有效任务,也可能来自冗余上下文、循环执行或无效重试。
缓存让高调用成为可能,但 Token 不等于等额成本
同页右图显示,代理类缓存比例在后段标注为 86%,人类类为 29%。图表标题指出,代理的 Token 消耗中超过 85% 来自缓存提示。
重复任务通常反复使用系统指令、工具说明和已有上下文,缓存可以减少部分重复处理成本。因此,不能把所有 Token 按同一单价直接相乘,更不能只看总量就推断收入或毛利。
真正需要管理的是每个成功任务的完整成本:模型调用、工具调用、失败重试、人工复核,以及错误执行带来的损失。缓存比例改善只是其中一环。
六、便宜的模型为什么没有让总需求下降?
报告用杰文斯悖论解释“效率提升、总量扩张”
PDF 第 34 页把模型价格下降与 GPU 租赁价格放在一起观察,并提出“更便宜的智能带来更多需求”的论点。第 36—37 页进一步讨论开放模型、前沿模型与旧模型并存,以及需求扩张对算力的影响。
逻辑是:单位任务成本下降后,原本不值得自动化的任务变得可行;更多产品上线,也更多采用多步代理。使用量的增长可能超过单位成本的下降,总支出与资源需求仍然增加。
但图中价格走势只能支持这种解释,不能单独证明因果。GPU 供给、供需预期、模型结构和部署方式,同样会影响租赁价格。把“杰文斯悖论”写成算力价格必然上涨的定律,会超过材料证据。
对应用团队,更重要的是模型分层而非追逐最强模型
简单分类、格式整理与低风险提取,可以尝试低成本模型;复杂推理和高风险决策,再使用能力更强的模型,并设置复核。能确定性处理的步骤,不一定需要模型。
这是根据报告价格与代理趋势提出的工程建议,不是对任何具体模型的性能保证。关键评价标准应是任务正确率、成本、延迟和可恢复性,而非只看模型排行榜。
七、付费、留存和收入,应该怎样一起看?
第38页的“微笑留存”不是付费续订率
PDF 第 38 页右上图展示桌面提供商的分 cohort 平均留存,曲线先下降、随后上升。作者将其称为“微笑”形留存。
这种形状与用户回流、用途增加等解释相容,却不能自动证明付费续订改善。图中观察的是桌面使用,聚合 cohort 的组成、长期样本覆盖也会影响曲线。不能把末端高度当成所有新用户长期留存的承诺。
右下图标题称,2025 年以来观察到的美国活跃消费者订阅约增长五倍。纵轴注明“Total Observable Subs”,属于样本中观察到的订阅数量,不是公司公布的全球用户总数。一个人同时订多款产品,也可能对应多个订阅。
“有人买单”不等于“商业模式已经跑通”
应用榜第七版统计的 44 款网页榜 AI 原生产品中,84% 提供订阅,64% 有按量收费或额外点数,14% 有广告,2% 有交易或平台手续费。同一产品可采用多种方式,这些是产品采用比例,不是收入构成。
作者认为,广告和交易收费可能帮助消费 AI 扩大覆盖。不过,个人付费少不等于改用广告就能解决问题;交易额也不等于平台收入。新的收费模式仍要面对成本、信任和利益冲突。
订阅适合持续、可感知的工作价值;广告可能支持低门槛的信息服务;交易收费则依赖实际促成购买和商业合作。真正的约束,是产品有没有稳定价值,以及这种价值能否覆盖完整交付成本。
八、把报告变成行动:不要只统计账号和调用量
企业应同时管理采用深度与收益证据
PDF 第 27 页的披露差距、第 33 页的使用分化与第 79 页的工具采用差异,共同指向一个问题:买了多少账号,并不能解释企业获得了多少收益。
建议选择一个高频、可验证、失败可恢复的场景试点,先记录旧流程基线,再观察:
- 效率:单任务总耗时,包括人工复核与返工。
- 质量:正确率、缺陷、投诉或业务差错。
- 使用:目标岗位是否持续使用,是否依赖少数熟练人员。
- 经济性:每个成功任务的完整成本与净收益。
- 安全:敏感数据、工具权限、越权操作和回滚能力。
不应把“更多输出 Token”设为员工绩效目标,也不应为了提高采用率,把高风险操作直接交给代理。
产品团队应区分轻度入口与专业工作流
对轻度用户,先证明一个具体用途,而不是展示所有能力。对重度用户,提供连接、批量处理、结果校验与可预测成本。两类需求可以共存,但不宜用同一套假想的平均用户来设计。
如果用户每周回来完成同一项任务,并愿意为可靠结果续费,通常比一次惊艳的演示更有经营价值。衡量代理时,也应把任务成功率和重复委托放在下载量、消息量与交易总额之前。
结语:AI的下一道门槛,是从试用走向可验证的产出
这份 PDF 的重点,不是证明所有人马上都会成为重度 AI 用户,而是揭示一种分层:部署正在扩展,量化验证仍然不足;用户都在增加使用,领先群体却以更快速度进入工具和流程;模型价格下降,代理又把新的需求带进来。
结合应用榜的个人付费数据,可以得到一个更稳妥的判断:AI 已经建立了真实但分化的需求。大众化尚未完成,专业化使用也远未触顶。
对企业,下一步不是让每个人多聊几轮,而是让关键任务产生可持续、可追踪的净收益。对产品,下一步不是追求更多调用,而是让更多用户可靠地完成原本难以完成的事。
资料来源与阅读边界
- 主要材料:a16z《State of Markets:September 2026》,重点页码为 27、33—38、79。本文保存并展示第 27、33、35、38、79 页截图,版权归原作者所有,仅作研究评论与图表核对。
- 补充材料:Olivia Moore《The Top 100 Gen AI Consumer Apps — 7th Edition》,2026 年 10 月 5 日;4.5%、个人消费集中度与商业模式比例来自该文,不来自上述 PDF。
- PDF 汇集 PNC、YipitData、Ramp、OAI Signals、OpenRouter 等不同来源,样本、统计对象与时间窗口不统一。不可直接拼接成全球人口或同一人群的转化漏斗。
- 企业披露、样本支出、输出 Token、桌面留存、收入与利润分别衡量不同事情。本文未独立审计底层数据,相关关系不等于因果关系,分析框架与建议也不是报告已经证实的结论。
- a16z 是投资机构,材料具有投资研究视角;其 PDF 免责声明说明,第三方信息未由 a16z 独立核实。本文为研究解读,不构成投资建议。
报告原文下载(付费可见)
本文分析与图表仍免费阅读,原文下载链接支付 0.19 元 后可见。原报告由 a16z 公开发布,版权归原作者所有;本站收费不代表报告官方收费或独家授权。 这 0.19 元,就节省你搜索查找的几分钟时间。
部分内容未显示,为付费阅读
需支付 ¥0.19 元观看完整内容
每月三次七天无理由退款,不满意可随时退款
创建: 2026-10-09 更新: 2026-10-09
关联文章推荐
- Anthropic新加坡办公室启用:Claude使用水平第二、接近6倍究竟指什么?
- Character.AI申请破产出售:2000万月活难挡压力,迪士尼买技术不等于救平台
- DeepSeek与MiniMax加速Flash竞争:M3.1 Flash的能力、价格与选型要点
- Claude Duet发布:基于Opus 5.5的主动式AI助手,能做什么、如何申请?
- Node.js修复10项漏洞:Brotli解码可致远程执行,三个分支应升级哪些版本?
- Anthropic公开递交IPO申请:拟用代码ANT,上半年营收与亏损该怎么看?
- WebMCP 不会取代 MCP:核心区别、接入示例与官方文档指南
- ChatGPT Pro和Business每月API赠金额度公布:最高500美元
- BitBiz Token项目接入更新:OpenAI Decisions中继、默认gpt-6-luna与接口实战
- 我国AI推理数据量首次超过训练数据量:从“造模型”到“用智能”,产业机会正在打开
- Grok Bot额度为何突然耗尽?马斯克承认成本压力,但“永久砍半”尚无定论
- Vercel Labs开源agent-desktop:让AI读懂桌面控件,而不只是盯着截图点坐标
- 苹果被曝下调员工AI额度:从每天300美元到200美元,省钱不能只看Token账单
- 中国模型占美国企业开源模型支出89%:Kimi领跑,调用增长为何没带来同等收入
- OpenAI发布BioBasicsBench:用100项湿实验任务检验AI,GPT-6 Astra得分66.7%
- Qwen4-Max开启预览:接入Token Plan,QwenWork、Qoder等四个入口可抢先体验
 消息提醒
登录后才能发布评论哦
立即登录/注册