Anthropic招股书披露2025年亏损420亿美元:340亿是会计费用,算力支出73.3亿
Anthropic首次露出完整财务轮廓
据路透社2026年9月28日报道,其查阅的Anthropic IPO招股书显示,这家Claude开发商在2025年实现约46亿美元收入,但净亏损接近420亿美元。
把420亿美元直接理解成“一年烧掉的钱”并不准确。招股书显示,其中约340亿美元来自融资工具价值上升形成的会计费用,并非当年日常经营流出的现金。剔除这些负债重估等项目后,Anthropic 2025年的经营亏损仍超过80亿美元。
这组数据揭示了两个同时成立的事实:Anthropic收入增长极快,经营层面的亏损和算力投入也非常庞大。
Anthropic已于2026年6月1日官方确认,向美国证券交易委员会秘密提交了S-1注册声明草案。秘密申报意味着完整文件尚未向公众开放,因此本文涉及的详细财务数据主要来自路透社对招股书的查阅,不能等同于公众已经能够直接核验的最终版S-1。发行股数和IPO价格也尚未确定。
2025年收入约46亿美元,同比增长约12倍
招股书数据显示,Anthropic 2025年收入接近46亿美元,约为2024年的12倍。公开图表显示,其2024年收入约4亿美元,2023年规模更小。
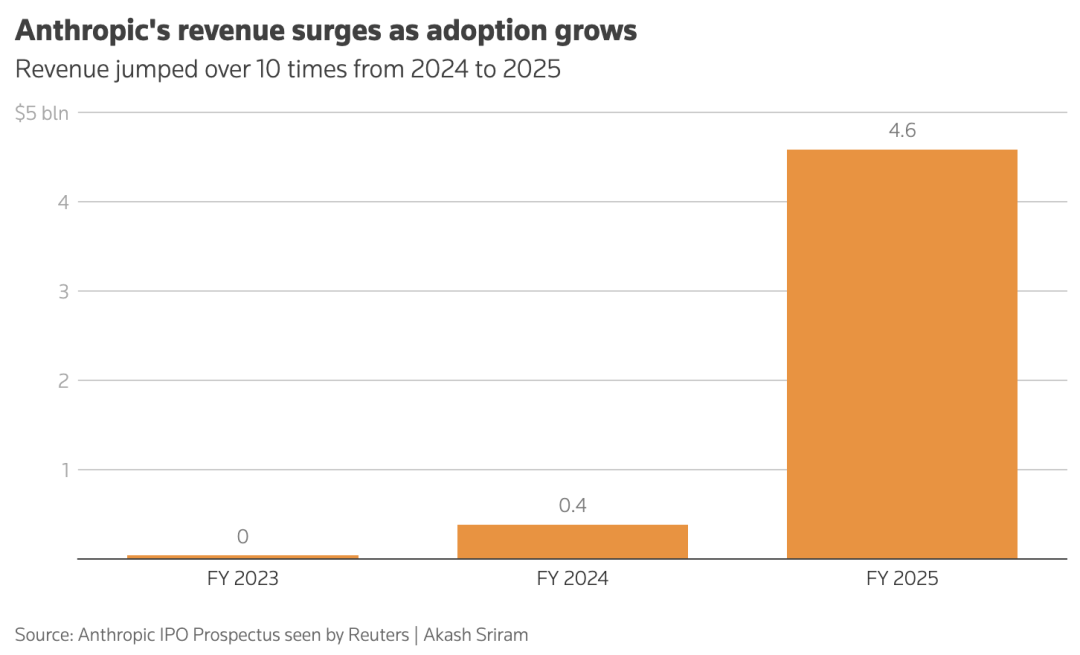
这种增长速度说明Claude的商业化在2025年明显提速。企业API、Claude订阅以及Claude Code等产品共同扩大了收入基础。
不过,2025年的46亿美元是已经实现的年度收入,不能与Anthropic后来公布的“年化收入”混为一谈。2026年5月完成H轮融资时,Anthropic官方称其年化收入已超过470亿美元。年化收入通常是把近期收入速度外推至一年,并不是已经确认到账的全年收入。
因此,“2025年营收46亿美元”和“2026年5月年化收入超过470亿美元”可以同时成立,但两者统计时点和口径完全不同。
420亿美元净亏损,约340亿美元并非现金烧掉
最引人注意的数字是2025年接近420亿美元的净亏损。按约6.71元人民币兑1美元粗略换算,约合2818亿元人民币。
但净亏损不等于现金消耗。路透社披露,其中约340亿美元属于会计费用,主要来自此前融资所使用的一批可转换工具或相关负债估值上升。
当公司估值提高时,这类未来可能转换为股份的融资工具,其账面负债可能随之增加。会计上需要确认损失,但这不代表Anthropic在2025年向供应商支付了340亿美元现金。
更能反映主营业务压力的是经营亏损:
- 2025年收入:接近46亿美元
- 经营费用:约126.5亿美元
- 经营亏损:超过80亿美元
- 净亏损:接近420亿美元
- 净亏损中的融资相关会计费用:约340亿美元
由此看,标题所称“一年亏掉420亿美元”在会计意义上成立,但若用来描述实际烧钱速度,会明显放大经营现金消耗。
算力与基础设施支出73.3亿美元
Anthropic 2025年在计算和基础设施上的支出达到73.3亿美元,约为2024年的3倍,占126.5亿美元经营费用的一半以上。
这笔支出约合492亿元人民币,是其经营亏损的重要来源。前沿模型需要训练集群、推理服务、存储、网络和长期云容量,用户量增长也会同步推高推理成本。
与传统软件不同,生成式AI公司即使收入快速增长,也不一定立即呈现高毛利。每一次模型训练、长上下文调用、代码Agent运行和复杂推理,都可能继续消耗昂贵算力。
Anthropic在2026年5月的官方融资声明中进一步确认,公司已与Amazon签署最高5吉瓦的新算力容量协议,与Google和Broadcom签署5吉瓦下一代TPU容量协议,并获得SpaceX Colossus 1和Colossus 2的GPU容量。AWS仍是其主要云服务商与训练合作伙伴。
这些安排说明,算力已不是普通运营费用,而是Anthropic未来增长战略的核心基础设施。
5180亿美元不是一年预算,而是未来合同义务
路透社报道称,Anthropic计划承担约5180亿美元的云服务、计算和基础设施相关义务。这个数字非常惊人,但应准确理解其性质。
它更接近未来多年合同承诺和采购义务总额,不等于Anthropic在2026年或某一个财年要一次性支付5180亿美元,也不等于当期损益表已经确认同等费用。实际付款通常会随着算力交付、服务可用性和合同周期逐步发生。
这类长期承诺具有两面性:
- 好处是提前锁定稀缺算力,支持模型训练和用户增长
- 风险是如果需求、模型效率或市场竞争发生变化,固定承诺可能变成沉重负担
- 合同可能包含交付条件、服务可用性要求和不同付款节点
- 最终现金支出节奏不能只根据总承诺金额判断
因此,把5180亿美元写成“未来数年算力与云基础设施义务”比“马上要烧5180亿美元”更准确。
手握202.8亿美元流动资金,短期并非无钱可用
截至2025年12月31日,Anthropic持有的现金、现金等价物和短期投资合计约202.8亿美元。
此后公司又在2026年5月宣布完成650亿美元H轮融资,投后估值达到9650亿美元。Anthropic称,这笔资金将用于安全与可解释性研究、扩充算力以及扩大产品和合作伙伴体系。
这意味着公司虽然亏损巨大,但融资能力和现金储备也远超普通创业公司。衡量其财务风险,不能只看净亏损,还要同时观察现金余额、后续融资、经营现金流以及长期算力合同的付款进度。
两家客户贡献近四分之一收入
招股书还暴露出客户集中风险。2025年,Anthropic接近四分之一收入来自两家客户。公司在风险因素中提示,许多最大客户没有签署长期合同,未来可能减少甚至停止采购。
对于高速增长的企业AI公司,大客户可以迅速放大营收,但也会带来议价权和波动风险。如果一两个主要客户切换模型供应商、自建模型或削减预算,收入增长可能明显放缓。
Anthropic同时依赖Amazon、Google和Microsoft等云平台触达企业客户。这种合作扩大了分发渠道,却也使算力供应、渠道收入和客户关系更加复杂。
2万亿美元估值仍只是潜在目标
路透社称,Anthropic此次IPO可能获得超过2万亿美元估值,较2026年5月H轮融资时的9650亿美元投后估值高出一倍以上。
但Anthropic官方声明明确表示,发行股份数量和定价尚未确定,上市还取决于监管审查、市场环境及其他因素。因此,2万亿美元只能视为报道中的潜在估值,不是已确认发行价,更不是上市完成后的实际市值。
投资者最终需要回答的核心问题是:Anthropic能否让收入增速长期快于算力成本,并把当前依赖融资支撑的扩张转化为可持续现金流。
如何正确读懂这份财务数据
Anthropic的财务状况不适合用一个“巨亏”标题概括。至少应区分四组口径:
净亏损与经营亏损
420亿美元净亏损包含约340亿美元融资工具重估费用;经营亏损超过80亿美元,更接近日常业务的盈亏状态。
费用与现金流
会计费用不一定当期支付现金。判断烧钱速度仍需完整现金流量表,而这份秘密申报文件目前尚未全面公开。
当期支出与长期义务
73.3亿美元是2025年的计算和基础设施支出;5180亿美元是未来云与算力相关义务,不能放在同一时间尺度比较。
已实现收入与年化收入
2025年约46亿美元是财年收入;2026年5月超过470亿美元是当时业务速度的年化指标。后者不能直接写成已经完成的年度营收。
总结
Anthropic在2025年实现约46亿美元收入,较上年增长约12倍,但经营亏损仍超过80亿美元,计算和基础设施支出达到73.3亿美元。其接近420亿美元的净亏损中,约340亿美元来自融资工具重估形成的会计费用,而不是日常经营直接烧掉的现金。
公司还背负规模巨大的长期算力与云服务义务,并存在大客户集中风险;另一方面,2025年末拥有202.8亿美元流动资金,2026年又完成650亿美元融资,商业增长和融资能力同样突出。
这份招股书真正呈现的不是一个简单的“收入暴涨”或“亏损失控”故事,而是前沿AI公司的共同难题:收入可以以十倍速度增长,算力、基础设施和资本需求也可能同步膨胀。Anthropic能否把技术领先转化为稳定利润,将是其IPO后最重要的考验。
创建: 2026-09-29
关联文章推荐
- Claude Opus 5.5发布:性能逼近Fable 5.1,典型任务成本降低40%
- Claude发现CRISPR式重复序列旁的新酶系统:950个Agent如何参与生物学发现
- Claude账号合规清查扩大?中国企业经AWS、微软调用需警惕地区与主体限制
- Claude完成九圈散射振幅计算:数千美元跑出前沿物理结果,但没有发明新方法
- OpenAI神秘助理“o”要来了?DevDay前夕,可信消息只有这些
- Claude再掀封号潮!因 Unsupported Countries Policy 封号,如何申诉与避坑
- Anthropic招股书披露2025年亏损420亿美元:340亿是会计费用,算力支出73.3亿
- 美光2026财年净利润849.69亿美元:AI存储需求推高毛利率至80.7%

 消息提醒
登录后才能发布评论哦
立即登录/注册